Un’industria da 13,3 miliardi, con 4.618 imprese e oltre 133.627 occupati
Una protesi impiantata dopo un incidente, una TAC prescritta in ospedale, un test diagnostico acquistato in farmacia o un sensore che controlla a distanza i parametri di un paziente: nella vita quotidiana li consideriamo strumenti di cura. Dietro ciascuno di questi prodotti, però, c’è anche un pezzo di industria. Fabbriche, distributori, laboratori, brevetti, software e lavoratori specializzati compongono una filiera che in Italia vale 13,3 miliardi di euro. Secondo il Rapporto PRI di Confindustria Dispositivi Medici, nel 2024 il mercato nazionale è cresciuto del 5,7% rispetto all’anno precedente. A sostenerlo è soprattutto la sanità pubblica, che rappresenta il 75% della domanda complessiva e genera una spesa di 10 miliardi di euro. La componente privata copre invece il restante 25%, con 3,3 miliardi.
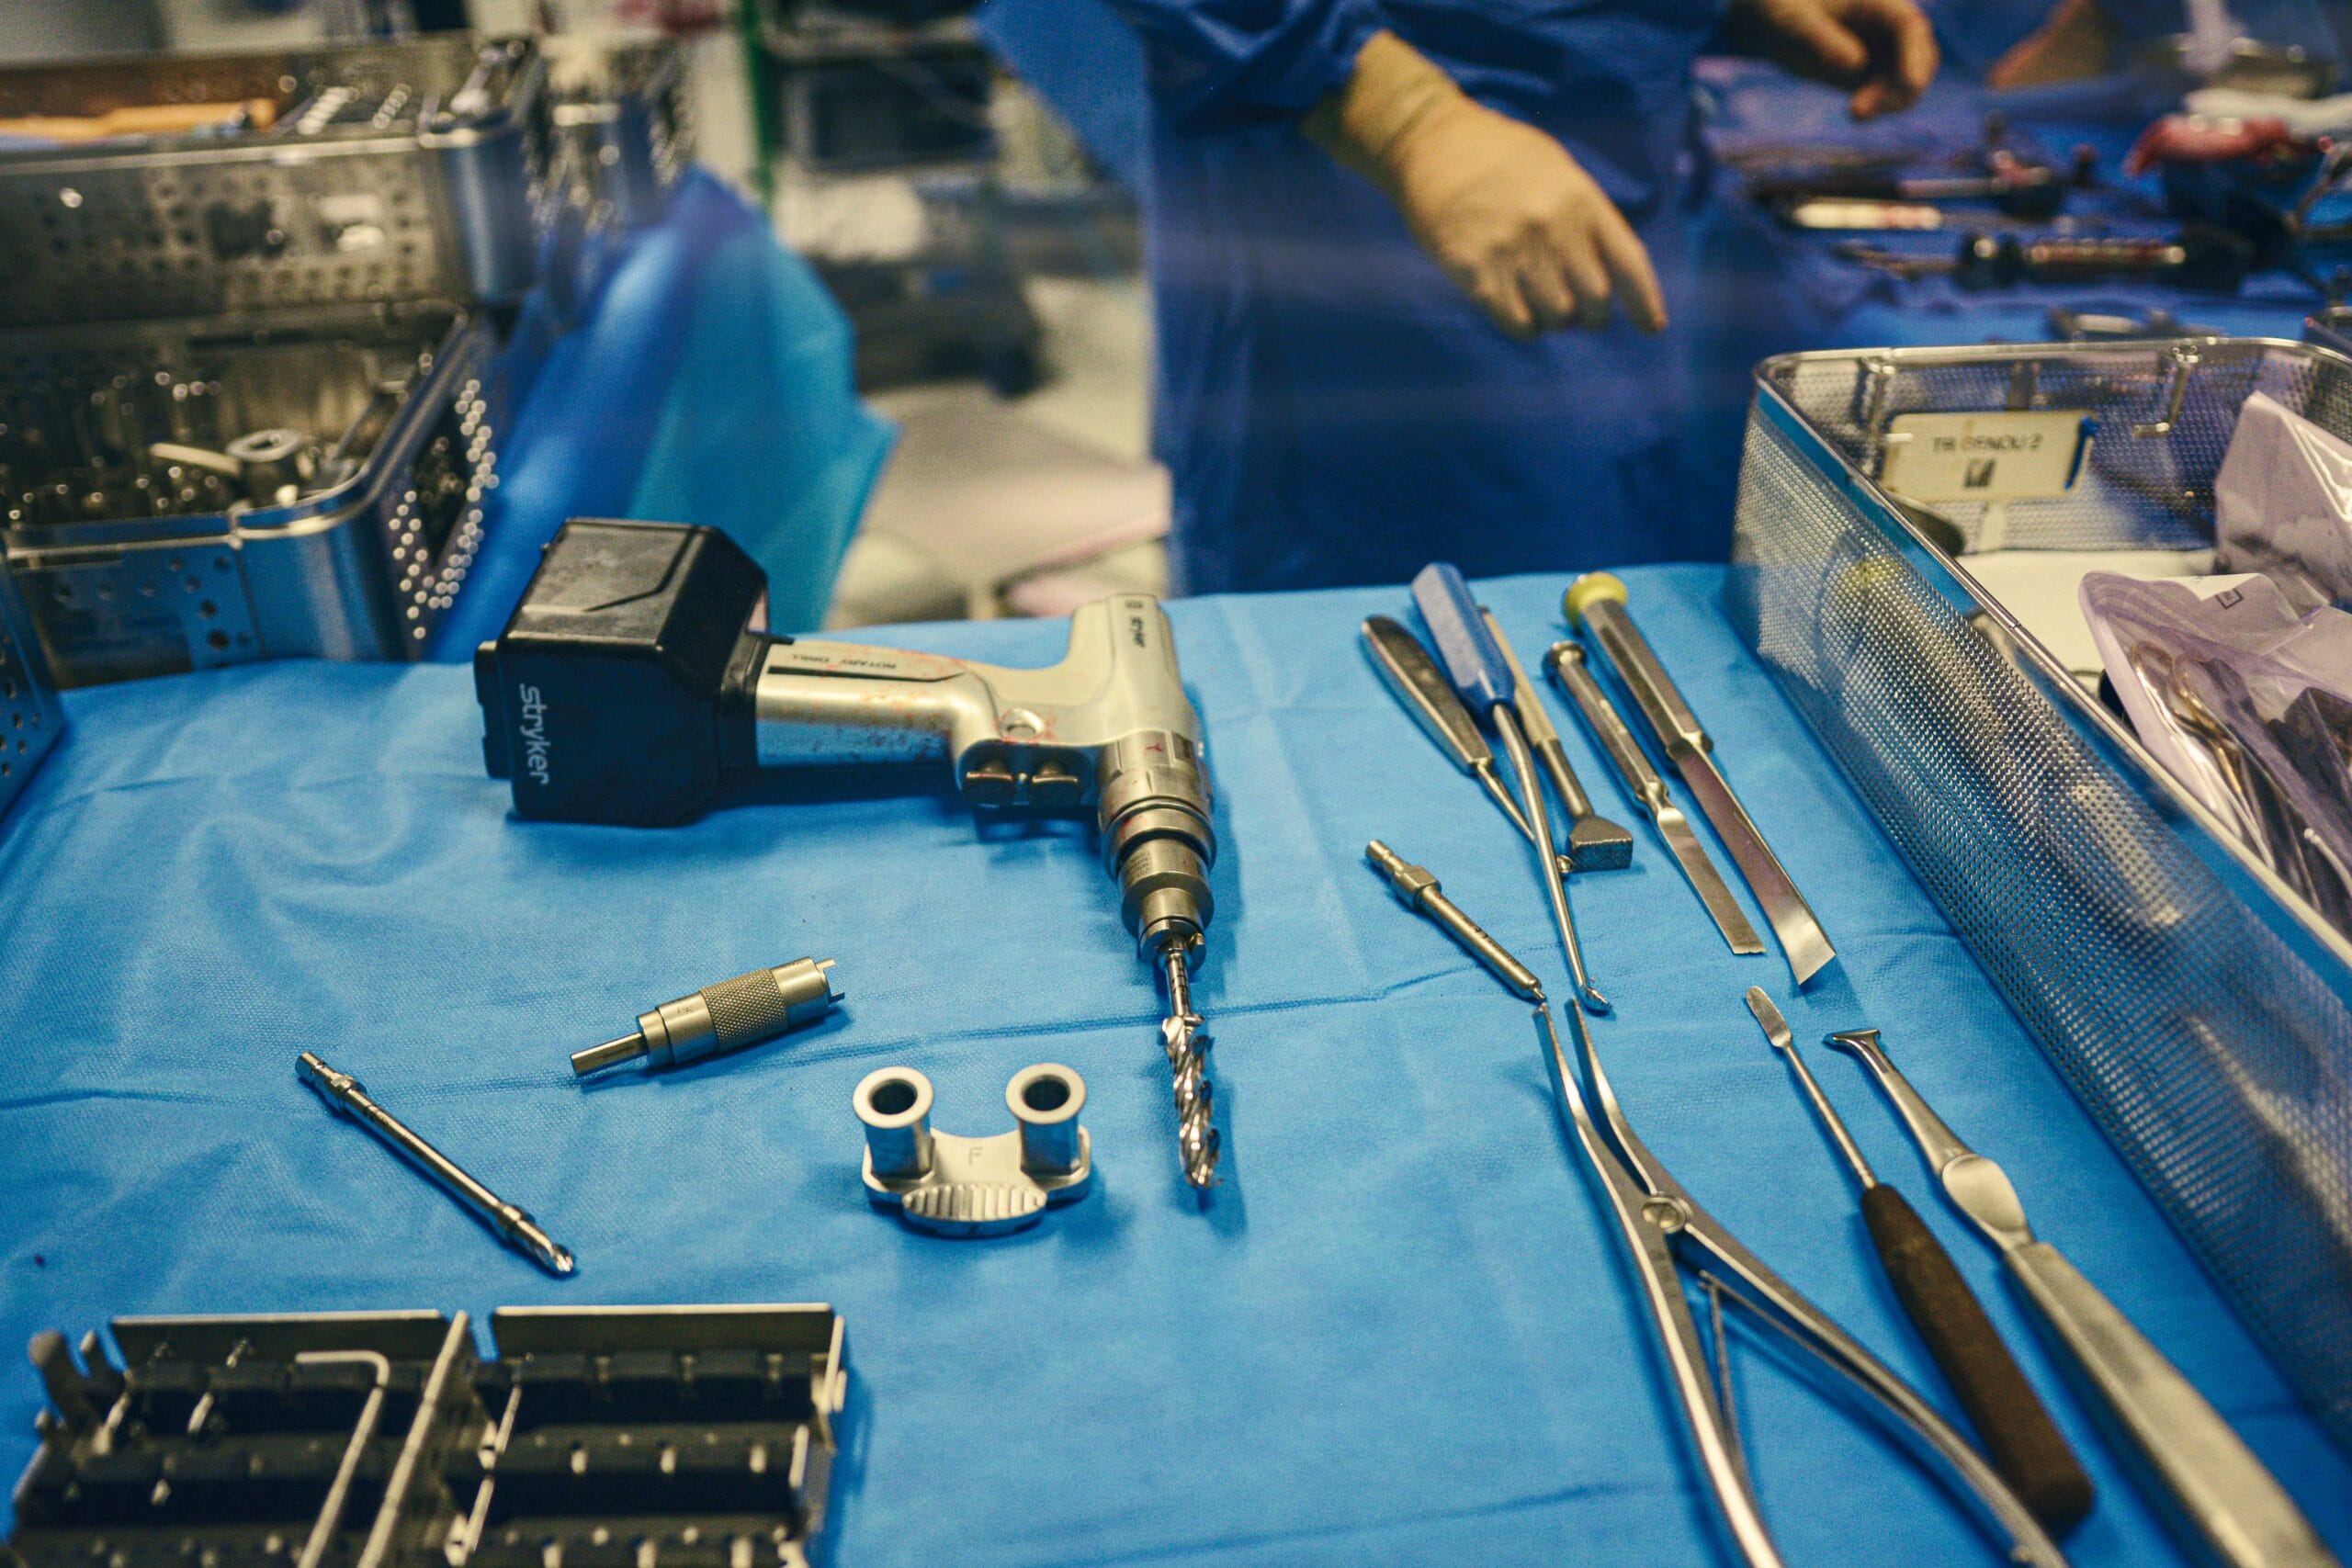
La definizione di “dispositivo medico” è molto più ampia di quanto suggerisca il nome. Comprende prodotti semplici e di uso comune (siringhe, cerotti, termometri), strumenti chirurgici (bisturi, pinze, protesi), apparecchiature diagnostiche ad alta tecnologia (TAC, risonanze magnetiche, ecografi), software clinici, sistemi per il monitoraggio domestico (misuratori di pressione, glucometri, saturimetri) e soluzioni digitali. È quindi un settore a metà strada tra sanità e manifattura avanzata, dove il valore economico nasce dalla capacità di trasformare ricerca e tecnologia in strumenti utilizzati ogni giorno per prevenire, diagnosticare e curare, nelle case, negli ambulatori e negli ospedali.
Quante sono le imprese italiane dei dispositivi medici
In Italia la filiera dei dispositivi medici conta 4.618 imprese e impiega 133.627 persone. Il cuore produttivo è formato da 2.743 aziende, affiancate da 1.499 imprese di distribuzione e 376 società di servizi. Non si tratta però di tre mondi separati: un dispositivo nasce dalla progettazione e dalla produzione, deve poi essere distribuito, installato, aggiornato e spesso seguito con assistenza tecnica e formazione per chi lo utilizza in ospedale o in ambulatorio. È una catena simile a quella che porta un’automobile dalla fabbrica alla strada, ma con standard di sicurezza e controlli molto più stringenti. Solo il 6,5% delle imprese rientra nella categoria delle grandi aziende: il settore è quindi composto soprattutto da piccole e medie realtà altamente specializzate, spesso concentrate su singole tecnologie o nicchie di mercato.
Quanti lavorano nella filiera dei dispositivi medici
La filiera italiana dei dispositivi medici impiega 133.627 persone, pari al 16,9% degli oltre 790 mila occupati europei del settore. La concentrazione geografica è molto forte: il 69% degli addetti lavora tra Lombardia, Emilia-Romagna e Veneto. Gli uomini rappresentano il 59% degli occupati, le donne il 41%.
Non si tratta soltanto di operai e personale commerciale. Dietro una protesi, un software clinico o un’apparecchiatura diagnostica lavorano ingegneri, ricercatori, tecnici, informatici, specialisti regolatori e professionisti della ricerca clinica. Il livello di qualificazione è elevato: il 46,9% degli addetti è laureato, il 38,2% diplomato e il 3,4% possiede un dottorato di ricerca. Inoltre, il 7% degli occupati lavora direttamente nelle attività di ricerca e innovazione.
Quanto investono le imprese in ricerca e sviluppo
La filiera dei dispositivi medici non cresce soltanto producendo e vendendo più apparecchiature. Nel 2024 le imprese hanno investito 1,1 miliardi di euro in ricerca e sviluppo, il 10,3% in più rispetto all’anno precedente: un aumento superiore a quello del mercato, della produzione e dell’export. Di questa cifra, 904 milioni sono stati destinati a ricerca di base, prototipi, sperimentazione e brevetti, mentre 198 milioni hanno finanziato le indagini cliniche prima e dopo l’ingresso dei prodotti sul mercato. In pratica, un dispositivo non smette di essere studiato quando arriva in ospedale o in farmacia: continua a essere controllato per verificarne sicurezza, prestazioni ed eventuali criticità. È qui che la ricerca diventa economia, trasformando idee scientifiche e dati clinici in prodotti utilizzabili e commercializzabili.
Start-up e PMI innovative nei dispositivi medici
L’innovazione della filiera passa anche da oltre 300 start-up e PMI innovative: il rapporto ne individua 85 nella prima categoria e 217 nella seconda. La presenza maggiore si registra nel biomedicale, con 25 start-up e 42 PMI, ma cresce il peso delle tecnologie che portano la sanità fuori dall’ospedale. Nell’home e digital care operano infatti 11 start-up e 48 PMI, impegnate anche in software, teleassistenza e monitoraggio remoto. Seguono gli elettromedicali e i servizi integrati, con 9 start-up e 33 PMI, e la diagnostica in vitro, con 4 e 35 imprese. Tra le start-up, il 39% investe in ricerca almeno il 15% del fatturato e il 36% impiega almeno una persona con dottorato. Tra le PMI innovative entrambe le quote raggiungono il 78%, ma la soglia prevista per la spesa in ricerca scende al 3%.
L’annuario 2025 di Truenumbers
Tutti i dati che hanno segnato l’anno in un unico volume di 200 pagine. Grafici, analisi e zero opinioni. Solo fatti supportati da dati ufficiali.
Scopri i contenutiDove si concentra l’industria dei dispositivi medici
Centro e Mezzogiorno: tante idee, poche grandi imprese
Nel Centro Italia operano 939 aziende dei dispositivi medici: 481 nel Lazio, 304 in Toscana, 92 nelle Marche e 62 in Umbria. L’area concentra il 20% delle imprese nazionali, il 16% delle multinazionali o società a proprietà estera e il 25% delle start-up italiane. A sostenere ricerca e innovazione sono realtà come Fondazione Toscana Life Sciences, Polo tecnologico di Navacchio, Rome Technopole e Lazio Innova.
Nel Sud e nelle Isole le imprese sono invece 784: 290 in Campania, 171 in Puglia e 144 in Sicilia. Qui il 49% delle aziende svolge attività produttive, ma solo il 3% è di grandi dimensioni. In altre parole, le idee non mancano, ma spesso faticano a trasformarsi in imprese mature. Campania Bioscience e i distretti tecnologici di Puglia e Sicilia provano a colmare proprio questo divario.
Quanto spendono le Regioni per i dispositivi medici
La spesa pubblica per i dispositivi medici cambia sensibilmente da una parte all’altra d’Italia. Come mostra il grafico sulla spesa pro capite, nel 2024 la media nazionale è di 136,62 euro per abitante, ma il divario tra i territori è ampio: si va dai 209,34 euro del Friuli-Venezia Giulia ai 104,47 euro del Lazio. Nella parte alta della classifica compaiono anche Marche (177,71 euro), Piemonte (170,08), Toscana (168,08), Provincia autonoma di Bolzano (166,39) e Sardegna (163,63). Più vicine alla media si trovano Liguria (134,25) e Valle d’Aosta (139,33), mentre nella parte bassa figurano Campania (116,96), Umbria (110,88) e Lombardia (106,17). Differenze così marcate possono riflettere modelli sanitari, fabbisogni e politiche di acquisto differenti. Per le imprese fornitrici significa anche confrontarsi con mercati regionali molto diversi tra loro, dove volumi di spesa, domanda pubblica e pressione economica possono cambiare in modo rilevante da un territorio all’altro.
Quanto pesano i dispositivi medici sulla sanità pubblica
Nel 2024 la spesa sanitaria pubblica italiana ha raggiunto 137,5 miliardi di euro, in crescita del 4,9% rispetto all’anno precedente. Di questa cifra, 10 miliardi sono stati destinati all’acquisto di dispositivi medici e servizi collegati, con un aumento del 3,1%. In altre parole, la spesa pubblica per il settore rappresenta circa il 7,3% della spesa sanitaria pubblica complessiva. È una quota che comprende tecnologie molto diverse tra loro, dalle forniture utilizzate quotidianamente negli ospedali alle apparecchiature più sofisticate, e che mostra quanto il funzionamento del Servizio sanitario sia strettamente legato alla filiera industriale dei dispositivi medici.
Payback e gare pubbliche: le incognite della filiera
Dietro la crescita della filiera, però, c’è anche un’incognita che da anni pesa sui bilanci delle imprese: il payback. È il meccanismo che impone alle aziende di contribuire a coprire la spesa sostenuta dalle Regioni quando gli acquisti di dispositivi medici superano il tetto fissato dallo Stato. In pratica, le imprese possono essere chiamate a restituire una parte delle somme incassate anche se hanno semplicemente fornito agli ospedali prodotti e tecnologie regolarmente ordinati. Dopo circa 500 milioni di euro già versati per gli anni 2015-2018, sul settore pesa un conto potenziale di 5,1 miliardi per gli sforamenti accumulati tra il 2019 e il 2024.
Il problema, secondo Confindustria Dispositivi Medici, è che il limite di spesa resta troppo basso rispetto ai bisogni reali del Servizio sanitario: oggi vale il 4,6% del Fondo sanitario nazionale, mentre l’associazione chiede di portarlo progressivamente al 7%. Il rischio è che un onere di queste dimensioni spinga le imprese a ridurre gli investimenti, partecipare meno alle gare pubbliche o privilegiare mercati esteri più prevedibili, con effetti diretti anche sulla disponibilità di nuove tecnologie per ospedali e pazienti. Perché, in questa filiera, la solidità delle imprese non è soltanto una questione industriale: riguarda anche la velocità con cui innovazione e cure riescono ad arrivare ai cittadini.

Leggi anche: Le sette aziende leader dell’industria nautica italiana
Fonti: Rapporto PRI 2026 – Centro studi di Confindustria Dispositivi Medici; Confindustria Dispositivi Medici
Anni di riferimento: 2024-2026
Ti piace citare i numeri veri quando parli con gli amici?
Allora seguici su Telegram, LinkedIn, X, Instagram, TikTok e Facebook.